
Apa Itu Pembiayaan Umroh Syariah?
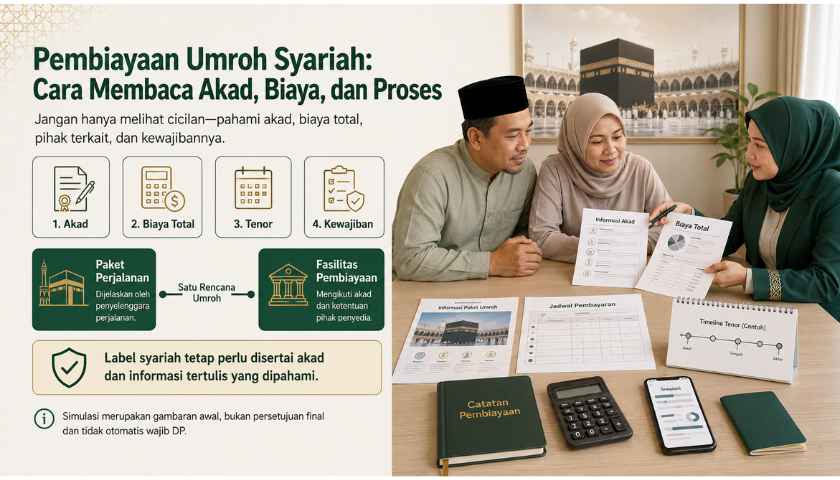
Pembiayaan Umroh syariah adalah fasilitas pembayaran biaya perjalanan Umroh yang disusun menggunakan akad sesuai prinsip syariah. Di dalamnya harus jelas siapa pihak yang berakad, layanan yang diberikan, harga atau biaya total, margin atau ujrah, jangka waktu pembayaran, serta hak dan kewajiban masing-masing pihak.
Pembiayaan syariah bukan sekadar mengganti istilah “bunga” menjadi “margin” atau “biaya layanan”. Struktur transaksinya juga harus jelas, disepakati secara sukarela, tidak mengandung riba, penipuan, ketidakjelasan berlebihan, maupun pengambilan harta secara batil.
Karena itu, calon jamaah tetap harus membaca dokumen akad meskipun produk tersebut menggunakan label syariah.
Dasar Pembiayaan Umroh Syariah dalam Al-Qur’an
Al-Qur’an tidak menyebut secara khusus produk pembiayaan Umroh modern. Namun, Al-Qur’an memberikan prinsip umum untuk menilai apakah suatu transaksi sesuai dengan syariah.
1. Jual beli diperbolehkan dan riba diharamkan
Allah berfirman dalam QS. Al-Baqarah ayat 275:
“Allah telah menghalalkan jual beli dan mengharamkan riba.”
Ayat ini menjadi dasar bahwa memperoleh keuntungan melalui transaksi yang benar diperbolehkan, sedangkan tambahan yang termasuk riba dilarang. Oleh sebab itu, calon jamaah perlu mengetahui apakah transaksi tersebut menggunakan akad jual beli, sewa jasa, pinjaman, atau bentuk akad lainnya. QS. Al-Baqarah 2:275
Margin dalam akad jual beli atau ujrah atas jasa tidak otomatis sama dengan riba. Namun, sumber keuntungan, objek akad, harga, dan kewajibannya harus dijelaskan sejak awal.
2. Transaksi harus berdasarkan kerelaan
Allah berfirman dalam QS. An-Nisa ayat 29:
“Janganlah kamu saling memakan harta sesamamu dengan jalan yang batil, kecuali melalui perdagangan yang berlaku atas dasar suka sama suka.”
Artinya, persetujuan calon jamaah harus diberikan setelah memperoleh informasi yang cukup. Tidak boleh ada biaya tersembunyi, tekanan untuk segera membayar DP, atau penjelasan yang menutupi risiko dan kewajiban. QS. An-Nisa 4:29
Kerelaan yang benar bukan hanya tanda tangan. Jamaah perlu memahami apa yang ditandatangani.
3. Kewajiban berjangka perlu dicatat
Allah berfirman dalam QS. Al-Baqarah ayat 282:
“Apabila kamu melakukan utang-piutang untuk waktu yang ditentukan, hendaklah kamu menuliskannya.”
Prinsip ini menunjukkan pentingnya akad tertulis. Dokumen pembiayaan seharusnya menjelaskan sedikitnya:
- jumlah pembiayaan;
- harga atau biaya keseluruhan;
- margin atau ujrah;
- jumlah angsuran;
- tanggal pembayaran;
- tenor;
- hak pembatalan;
- konsekuensi keterlambatan;
- mekanisme jika perjalanan berubah atau dibatalkan;
- pihak yang menerima pembayaran.
Pencatatan melindungi jamaah dan penyedia fasilitas dari perselisihan serta perbedaan pemahaman. QS. Al-Baqarah 2:282
4. Kesulitan orang yang berutang harus diperhatikan
QS. Al-Baqarah ayat 280 mengajarkan agar orang yang benar-benar mengalami kesulitan diberi tenggang waktu sampai memperoleh kelapangan.
Prinsip ini menunjukkan bahwa pembiayaan syariah tidak hanya memperhatikan bentuk akad, tetapi juga keadilan dan kondisi manusia. Mekanisme penanganan kesulitan pembayaran perlu dijelaskan dalam dokumen resmi, bukan hanya melalui janji lisan agen. QS. Al-Baqarah 2:280
Pembiayaan Umroh Syariah Menurut Hadis
Niat melunasi kewajiban
Rasulullah ﷺ bersabda bahwa siapa yang mengambil harta orang lain dengan niat mengembalikannya, Allah akan menolongnya dalam pelunasan. Sebaliknya, orang yang mengambilnya dengan niat merusak atau tidak mengembalikan mendapat ancaman keras.
Hadis ini mengajarkan bahwa calon jamaah harus memiliki niat baik sekaligus rencana pembayaran yang realistis. Niat saja tidak cukup tanpa perhitungan kemampuan. Sahih Al-Bukhari 2387
Membayar kewajiban dengan baik
Rasulullah ﷺ menjelaskan bahwa orang-orang terbaik adalah mereka yang menyelesaikan kewajibannya dengan cara yang baik. Sahih Al-Bukhari 2390
Karena itu, sebelum mengambil pembiayaan Umroh, calon jamaah sebaiknya menghitung:
- pendapatan bersih;
- kebutuhan pokok keluarga;
- kewajiban yang sedang berjalan;
- dana darurat;
- kemampuan membayar jika pendapatan menurun;
- sisa penghasilan setelah membayar angsuran.
Menunda pembayaran padahal mampu adalah kezaliman
Rasulullah ﷺ bersabda:
“Penundaan pembayaran oleh orang yang mampu adalah kezaliman.”
Hadis ini menegaskan bahwa jamaah yang sudah menyetujui akad wajib memenuhi jadwal pembayaran ketika mampu. Pada saat yang sama, penyedia pembiayaan juga harus menjelaskan seluruh kewajiban secara adil sejak awal. Sahih Muslim 1564a
Apakah Berutang untuk Umroh Diperbolehkan?
Berutang untuk membiayai Umroh tidak dapat langsung dinilai halal atau haram hanya dari tujuan ibadahnya. Penilaiannya bergantung pada akad, sumber biaya, kemampuan membayar, tidak adanya riba, dan tidak terbengkalainya kewajiban yang lebih utama.
Calon jamaah perlu berhati-hati apabila pembiayaan:
- menggunakan tambahan berbasis pinjaman yang mengarah pada riba;
- tidak menjelaskan akad dan objek transaksi;
- menyembunyikan biaya;
- mengenakan kewajiban yang tidak dipahami;
- membuat kebutuhan pokok keluarga terganggu;
- menggunakan dana darurat sebagai sumber angsuran;
- mengandalkan pendapatan yang belum pasti;
- memaksa mengambil DP sebelum memperoleh penjelasan.
Ibadah Umroh seharusnya dipersiapkan dengan ketenangan, bukan dengan komitmen finansial yang membuat keluarga berada dalam kesulitan.

Akad yang Mungkin Digunakan
Nama dan penerapan akad harus dikonfirmasi kepada penyedia fasilitas. Beberapa akad yang dikenal dalam pembiayaan syariah antara lain:
| Akad | Pengertian sederhana | Hal yang harus diperiksa |
|---|---|---|
| Murabahah | Jual beli dengan harga pokok dan margin yang disepakati | Objek jual beli, harga awal, margin dan harga akhir |
| Ijarah | Pembayaran atas manfaat atau jasa | Jasa yang diberikan, ujrah dan masa layanan |
| Qardh | Pinjaman yang wajib dikembalikan | Tidak boleh menghasilkan keuntungan yang dipersyaratkan dari pinjaman |
| Wakalah bil ujrah | Pemberian kuasa dengan imbalan jasa | Ruang lingkup kuasa dan jumlah ujrah |
OJK juga mengenal penggunaan akad seperti murabahah, ijarah dan qardh dalam kegiatan pembiayaan syariah. Namun, kesesuaian suatu produk tidak cukup dinilai dari nama akad; pelaksanaan akadnya juga harus diperiksa. Dokumen produk dan aktivitas BPRS OJK
Tujuh Syarat Praktis Pembiayaan Umroh yang Sehat
Sebelum memberikan persetujuan, pastikan:
- Akad disebutkan dan dijelaskan.
- Penyedia fasilitas memiliki identitas yang dapat diverifikasi.
- Paket Umroh dan fasilitas pembiayaan dibedakan dengan jelas.
- Harga, margin, ujrah dan biaya total ditulis terbuka.
- Jadwal serta jangka waktu pembayaran ditentukan.
- Konsekuensi keterlambatan, pembatalan dan perubahan jadwal tertulis.
- Angsuran tidak mengganggu kebutuhan pokok, kewajiban keluarga, dan dana darurat.
Kesimpulan
Pembiayaan Umroh syariah pada dasarnya harus dibangun atas transaksi yang halal, persetujuan sukarela, akad yang jelas, biaya transparan, pencatatan kewajiban, dan kemampuan membayar. Label syariah perlu dibuktikan melalui struktur serta pelaksanaan akad, bukan hanya melalui nama produk.
Tanur Muthmainnah Tour menjelaskan paket perjalanan Umroh, sedangkan pemeriksaan dan persetujuan pembiayaan mengikuti ketentuan pihak penyedia fasilitas. Calon jamaah dianjurkan meminta dokumen resmi dan penjelasan dari pihak yang berwenang sebelum menyetujui akad atau melakukan pembayaran.
CTA: Ketik “SIMULASI” melalui WhatsApp untuk mempelajari gambaran awal sesuai kemampuan bulanan. Simulasi bukan persetujuan final dan tidak otomatis mewajibkan DP.
Pembiayaan Umroh Syariah baca juga
- easyUMROH: Panduan Menyusun Rencana Keuangan Jamaah
- Travel Umroh Resmi: Cara Memverifikasi Penyelenggara dan Paket
- Kemampuan Bulanan Umroh: Cara Menentukan Batas Aman
- Cicilan Umroh Syariah: 7 Hal sebelum Mengambil Komitmen
- Program Cicilan Umroh: Pahami Alur Simulasi dan Ketentuannya

Pertanyaan yang Sering Ditanyakan Pembiayaan Umroh Syariah
Apakah pembiayaan Umroh syariah pasti tanpa biaya tambahan?
Tidak dapat disimpulkan tanpa membaca produk. Periksa akad, harga atau biaya total, dan seluruh komponen tertulis.
Apakah simulasi berarti disetujui?
Tidak. Simulasi adalah gambaran awal; persetujuan mengikuti pemeriksaan dan ketentuan pihak penyedia.
Siapa yang menjelaskan akad?
Mintalah penjelasan dari pihak yang berwenang atas produk pembiayaan dan simpan dokumen resminya.
Apa hubungan pembiayaan syariah dengan easyUMROH?
easyUMROH menjadi jalur edukasi dan simulasi awal; ketentuan pembiayaan tetap mengikuti pihak terkait.
Kesimpulan dan Langkah Berikutnya
pembiayaan Umroh syariah perlu dipahami melalui informasi tertulis, kemampuan yang realistis, dan proses yang dapat diperiksa. Gunakan artikel utama easyUMROH sebagai peta besar, kemudian buka artikel turunan sesuai pertanyaan yang ingin diperdalam. Bila masih ada bagian yang belum jelas, minta penjelasan melalui kanal resmi sebelum menyerahkan data, menyetujui akad, atau melakukan pembayaran.
| CTA Ketik “CEK” atau “SIMULASI” melalui DM/WhatsApp untuk mempelajari langkah awal. Simulasi bukan persetujuan final dan tidak otomatis wajib DP. |
Pusat Informasi Tanur Muthmainnah Tour | Simulasi Awal | Konsultasi
#easyumroh #travelumrohresmi #kemampuanbulananumroh #pembiayaanumrohsyariah #cicilanumrohsyariah #programcicilanumroh #rencanaumroh #tanurmuthmainnahtour
Daftar Umroh semakin mudah via Aplikasi. Silahkan Download 


Hubungi Kami Sekarang Untuk KONSULTASI
Head Office :
Rukan Venice, Golf Lake Residence No.12-15 Blok B, RT.9/RW.14, Cengkareng Tim., Kecamatan Cengkareng, Kota Jakarta Barat, Daerah Khusus Ibukota Jakarta 11730
Whatsapp :
+62 85714501100
